


Посты по компаниям и сделкам
01.10.2026
Новые размещения облигаций
В чем участвую и где опасная ловушка
Ближайшие дни нам предлагают:

Фосагро до 8,5% в юанях. Вариантов на полтора года сейчас на рынке мало, потому купон 8,5% выглядит нормально на фоне ближайших юаневых ОФЗ. 8% - уже маловато. Если нет четкой привязки по сроку и можете брать в портфель выпуски более, чем на два года, то вторичный рынок сейчас предложит варианты интересней, но с выплатой тела и купонов в рублях (с привязкой к курсу юаня). Тут же поступления именно в юанях, что снова история на любителя. Я так понимаю, выпуск под институционалов заведен, потому такой специфичный. Мне не интересен.
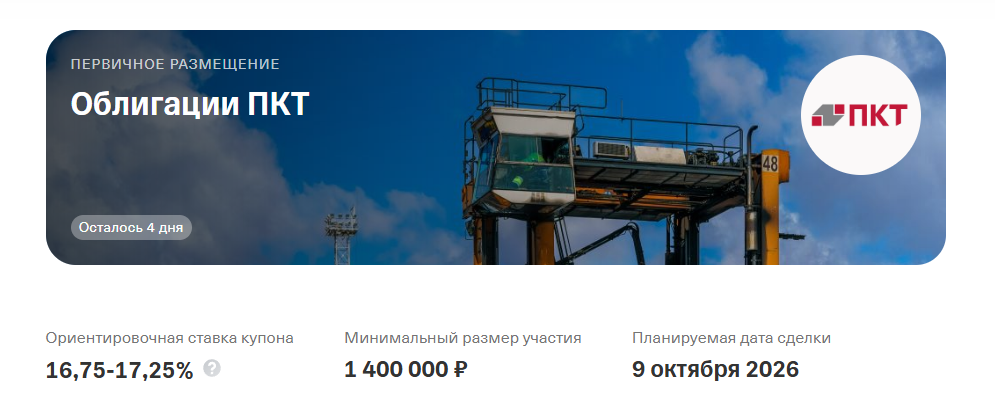
ПКТ фикс попадающий под ЛДВ. Минимальный объем от 1.4 млн. По купону, если смотреть на рейтинг (АА/AA-) - интересно. Если смотреть на последний отчет, то никакого криминала. Заслуженный инвест.грейд, пусть и высокая долговая нагрузка. Но обслуживается без проблем, денежный поток стабильно положительный присутствиет. Справедливый купон 16%. Все что выше - потенциал переоценки тела. В июне я сдавал в рынок по 1046 рублей облигации этого эмитента с аналогичным купоном. Сейчас оптимизм поубавился на рынке и они торгуются возле номинала с погашением через три года. Я влазить на 1.4 мульта со старта не готов, если на вторичке не будет быстрого взлета, то можно подобрать в первые дни. Если вдруг оставят купон 17,25% (во что я не верю, но вдруг - Новабев под 16,25% насыпали на первичке же) - то возьму просто на плечо, оно себя окупит. И напротив, буду уже сам раздавать в первые дни.

Размещают еще и флоатер. Тут интереса не вижу никакого, но хорошо, если соберут что-то - с точки зрения спокойствия удержания фикса на ближайшие пару лет. Чем больше привлекут денег, тем больше будет на балансе средств для обслуживания.
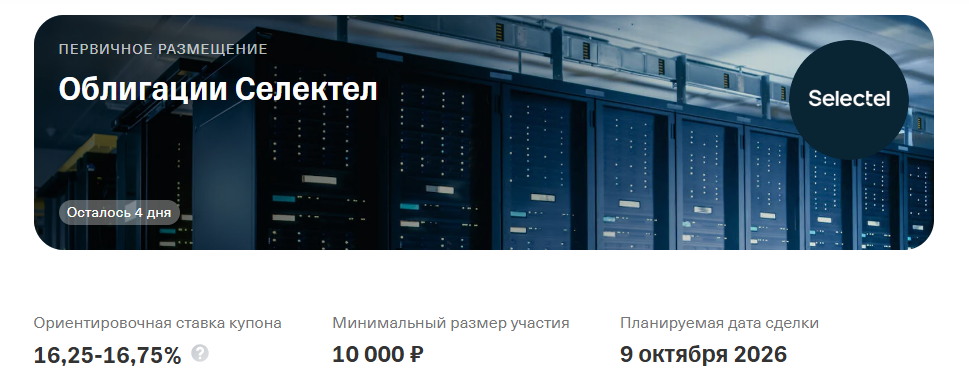
Фикс селектела на 3,5 года. По отчету тоже все ок, правда тут денежный поток отрицательный, что не страшно. Компания в активном росте, привлекает много средств, но все идет на реальные активы: инфраструктура ЦОДов, серверы и т.д. Кредитный рейтинг А+. Справедливый купон 16,25% - что нижняя граница. Поучаствую, если будет оба фактора: купон 16,5% или выше и не дадут поучаствовать в ПКТ.
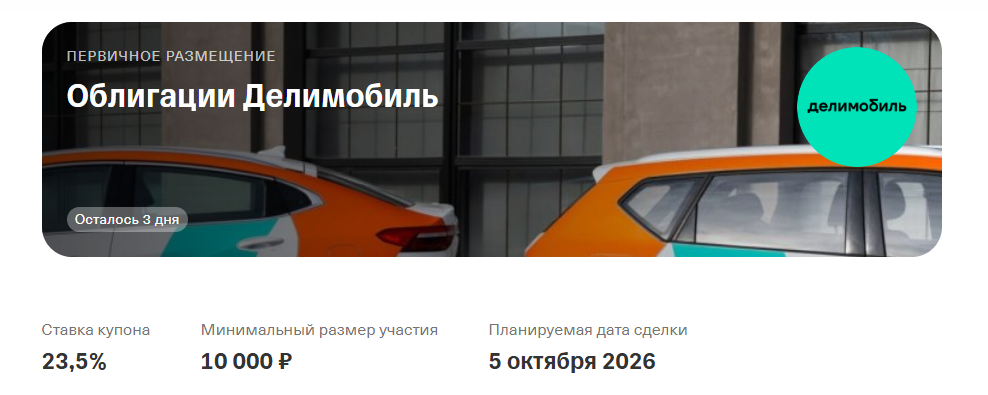
Отдельно хочется подсветить Делимобиль. Во-первых, это размещение очень сильно проигрывает своей вторичке: облигациям нужно будет упасть на 10-12% в цене, чтобы сравняться со своими же другими выпусками. Во-вторых, это безотзывное размещение: если вы нажали "поучаствовать", а потом передумали - то не выйдет. Отменить заявку нельзя!!! Жесть, как она есть. Так что смотрите, не вляпайтесь))
PS: в портфель себе добавил небольшими порциями ВДО. Кредитные рейтинги там мусорные, но отчеты меня устроили. Актуальный портфель в соответствующей вкладке. Обращаю внимание на низкую ликвидность таких бумаг, потому АдвансТрак брал 2 выпуска по немногу, чтобы при желании продать - было это легче сделать. Если купить один, вообще не выйдешь.
Дисклеймер: вся публикуемая информация не является инвестиционной рекомендацией и не может служить основанием для принятия инвестиционных решений. Все материалы являются частным мнением и не гарантируют отсутствие ошибок в данных или методике оценки. Кроме того, в статье может быть неумышленно упущена из виду важная деталь, которая может оказывать существенное влияние на конечный вывод.
Фосагро до 8,5% в юанях. Вариантов на полтора года сейчас на рынке мало, потому купон 8,5% выглядит нормально на фоне ближайших юаневых ОФЗ. 8% - уже маловато. Если нет четкой привязки по сроку и можете брать в портфель выпуски более, чем на два года, то вторичный рынок сейчас предложит варианты интересней, но с выплатой тела и купонов в рублях (с привязкой к курсу юаня). Тут же поступления именно в юанях, что снова история на любителя. Я так понимаю, выпуск под институционалов заведен, потому такой специфичный. Мне не интересен.
ПКТ фикс попадающий под ЛДВ. Минимальный объем от 1.4 млн. По купону, если смотреть на рейтинг (АА/AA-) - интересно. Если смотреть на последний отчет, то никакого криминала. Заслуженный инвест.грейд, пусть и высокая долговая нагрузка. Но обслуживается без проблем, денежный поток стабильно положительный присутствиет. Справедливый купон 16%. Все что выше - потенциал переоценки тела. В июне я сдавал в рынок по 1046 рублей облигации этого эмитента с аналогичным купоном. Сейчас оптимизм поубавился на рынке и они торгуются возле номинала с погашением через три года. Я влазить на 1.4 мульта со старта не готов, если на вторичке не будет быстрого взлета, то можно подобрать в первые дни. Если вдруг оставят купон 17,25% (во что я не верю, но вдруг - Новабев под 16,25% насыпали на первичке же) - то возьму просто на плечо, оно себя окупит. И напротив, буду уже сам раздавать в первые дни.
Размещают еще и флоатер. Тут интереса не вижу никакого, но хорошо, если соберут что-то - с точки зрения спокойствия удержания фикса на ближайшие пару лет. Чем больше привлекут денег, тем больше будет на балансе средств для обслуживания.
Фикс селектела на 3,5 года. По отчету тоже все ок, правда тут денежный поток отрицательный, что не страшно. Компания в активном росте, привлекает много средств, но все идет на реальные активы: инфраструктура ЦОДов, серверы и т.д. Кредитный рейтинг А+. Справедливый купон 16,25% - что нижняя граница. Поучаствую, если будет оба фактора: купон 16,5% или выше и не дадут поучаствовать в ПКТ.
Отдельно хочется подсветить Делимобиль. Во-первых, это размещение очень сильно проигрывает своей вторичке: облигациям нужно будет упасть на 10-12% в цене, чтобы сравняться со своими же другими выпусками. Во-вторых, это безотзывное размещение: если вы нажали "поучаствовать", а потом передумали - то не выйдет. Отменить заявку нельзя!!! Жесть, как она есть. Так что смотрите, не вляпайтесь))
PS: в портфель себе добавил небольшими порциями ВДО. Кредитные рейтинги там мусорные, но отчеты меня устроили. Актуальный портфель в соответствующей вкладке. Обращаю внимание на низкую ликвидность таких бумаг, потому АдвансТрак брал 2 выпуска по немногу, чтобы при желании продать - было это легче сделать. Если купить один, вообще не выйдешь.
Дисклеймер: вся публикуемая информация не является инвестиционной рекомендацией и не может служить основанием для принятия инвестиционных решений. Все материалы являются частным мнением и не гарантируют отсутствие ошибок в данных или методике оценки. Кроме того, в статье может быть неумышленно упущена из виду важная деталь, которая может оказывать существенное влияние на конечный вывод.
Комментарии (2)
Русал 10,5% юань интересно?
Нет. Всего 1,5% доха выше, чем в ААА эмитентах